Crédits & Financement
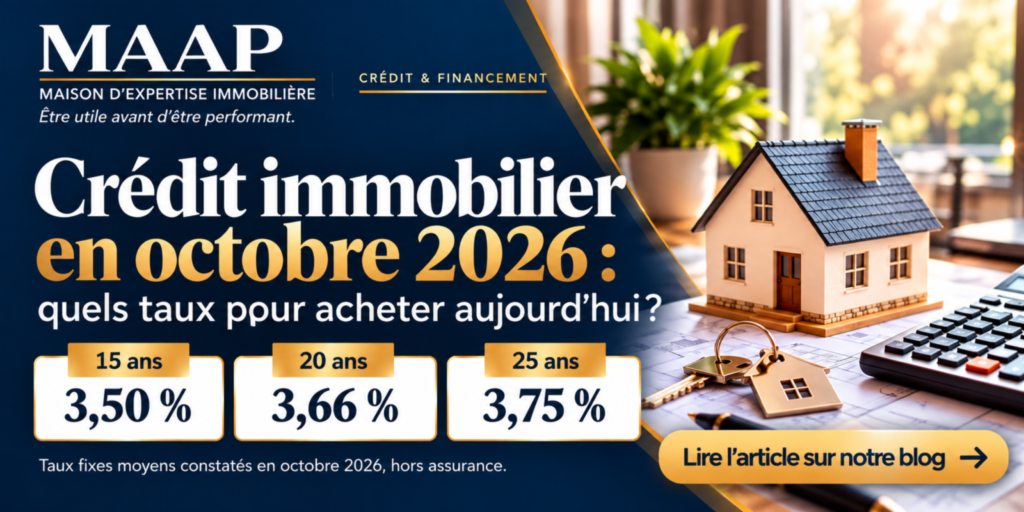
Crédit immobilier en octobre 2026 : quels taux pour acheter aujourd'hui ?
Crédit & financement — 12 octobre 2026
Vous envisagez d'acheter une maison ou un appartement ? Bonne nouvelle : même si les taux immobiliers ont légèrement augmenté ces dernières semaines, les projets d'acquisition restent possibles avec un financement adapté.
En octobre 2026, les taux fixes des crédits immobiliers se situent généralement autour de 3,50 % à 3,75 % selon la durée, avec des conditions qui varient suivant les banques et le profil des emprunteurs.
Chez MAAP Immobilier, nous considérons qu'un projet immobilier doit commencer par une bonne compréhension de son financement.
1. Quels sont les taux immobiliers en octobre 2026 ?
Selon les baromètres nationaux publiés en octobre 2026, les taux fixes moyens observés sont approximativement les suivants :
Sur 15 ans : 3,50 %
Sur 20 ans : 3,66 %
Sur 25 ans : 3,75 %
Ces taux sont donnés à titre indicatif, hors assurance emprunteur et frais annexes.
Ils peuvent varier en fonction de l'apport personnel, des revenus, de la stabilité professionnelle, de la durée de remboursement et de la politique commerciale des établissements bancaires.
Certains dossiers particulièrement solides peuvent bénéficier de conditions plus avantageuses.
2. Le taux fixe : la sécurité pour votre financement
Le principe d'un crédit immobilier à taux fixe est simple : le taux d'intérêt est défini lors de la souscription et reste identique pendant toute la durée du prêt, sauf modification contractuelle ultérieure.
Cette formule présente plusieurs avantages :
Une meilleure visibilité sur les mensualités.
Une connaissance du coût des intérêts dès le départ, selon l'échéancier prévu.
Une protection contre les hausses futures des taux d'intérêt.
Une organisation plus simple du budget familial.
Le taux fixe apporte ainsi une certaine sérénité aux acquéreurs qui souhaitent se projeter sur plusieurs années.
3. Combien coûte un crédit immobilier aujourd'hui ?
Prenons l'exemple d'un emprunt de 200 000 €, à taux fixe, selon trois durées de remboursement.
| Durée | Taux | Mensualité |
|---|---|---|
| 15 ans | 3,50 % | 1 430 € |
| 20 ans | 3,66 % | 1 176 € |
| 25 ans | 3,75 % | 1 028 € |
Ces montants sont arrondis et calculés hors assurance et frais, avec des mensualités constantes.
Plus la durée de remboursement est longue, plus la mensualité diminue. En revanche, le coût total des intérêts augmente.
Le choix de la durée doit donc tenir compte de votre situation financière, de vos charges et de votre capacité de remboursement.
4. Le taux d'intérêt ne fait pas tout
Lorsque vous comparez plusieurs propositions bancaires, il ne faut pas regarder uniquement le taux nominal.
D'autres éléments peuvent influencer le coût réel de votre financement :
L'assurance emprunteur.
Les frais de dossier bancaire.
Les frais de garantie.
Les éventuelles conditions de remboursement anticipé.
Le taux annuel effectif global (TAEG).
Le TAEG constitue un indicateur essentiel pour comparer le coût global des offres de crédit, car il intègre les frais obligatoires entrant dans son calcul.
Un taux nominal légèrement plus faible ne signifie donc pas nécessairement que le financement sera globalement moins coûteux.
5. Comment préparer un bon dossier de financement ?
Avant de rechercher votre futur logement, quelques précautions peuvent faciliter vos démarches.
Évaluer votre capacité de remboursement. Il est important de connaître le montant de mensualité compatible avec vos revenus et vos charges.
Préparer votre apport personnel. Une épargne disponible peut contribuer à rassurer l'établissement prêteur et faciliter certaines négociations.
Présenter une situation financière claire. Des comptes bien tenus et des revenus réguliers peuvent constituer des éléments favorables à l'étude de votre dossier.
Comparer plusieurs propositions. Les conditions de financement peuvent différer d'une banque à l'autre. Une simulation auprès de plusieurs établissements ou l'accompagnement d'un courtier peut être utile.
6. Faut-il attendre une baisse des taux pour acheter ?
C'est une question que se posent de nombreux acquéreurs.
Pourtant, personne ne peut garantir l'évolution future des taux immobiliers.
Attendre une éventuelle baisse peut présenter un intérêt dans certaines situations, mais cela peut également conduire à laisser passer un bien correspondant parfaitement à ses attentes.
L'essentiel est de vérifier que le prix du logement, les mensualités et le coût global de l'acquisition sont compatibles avec votre projet.
Le bon moment pour acheter n'est pas nécessairement celui où les taux sont les plus bas, mais celui où votre projet est cohérent, réfléchi et financièrement sécurisé.
7. MAAP Immobilier : vous accompagner dans votre projet d'acquisition
Acheter un bien immobilier ne se résume pas à choisir une maison ou un appartement.
Il s'agit également de construire un projet adapté à votre mode de vie, à vos besoins et à vos possibilités financières.
Chez MAAP Immobilier, nous accordons une attention particulière à la découverte de votre projet, à la sélection des biens et à l'accompagnement tout au long de votre parcours d'acquisition.
Notre objectif est de vous aider à avancer avec méthode, confiance et sérénité.
En conclusion
En octobre 2026, les taux fixes des crédits immobiliers restent un élément essentiel à prendre en considération dans tout projet d'achat.
Au-delà du taux affiché, la réussite d'un financement repose sur une bonne préparation, une comparaison attentive des offres et une vision globale du coût de l'acquisition.
Vous avez un projet immobilier en Eure-et-Loir ou dans les environs ?
MAAP Immobilier est à votre écoute pour vous accompagner dans votre recherche et vous aider à concrétiser votre projet.
MAAP Immobilier
Être utile avant d'être performant.